An Indonesian Perspective: Kisah Imbal Hasil
Indonesia memberikan hasil yang konsisten selama satu dekade, mengungguli Amerika Serikat dan Inggris. Apa pun yang menghalangi kita masuk, penyebabnya bukan imbal hasil.
Tulisan pertama dalam seri ini ditutup dengan satu kalimat yang terus saya renungkan: orang Australia mengenal Indonesia lebih baik daripada hampir semua pasar asing, tetapi memiliki porsi yang lebih kecil di sana daripada hampir semua investor asing.
Penjelasan yang paling gamblang tentu kurangnya imbal hasil…
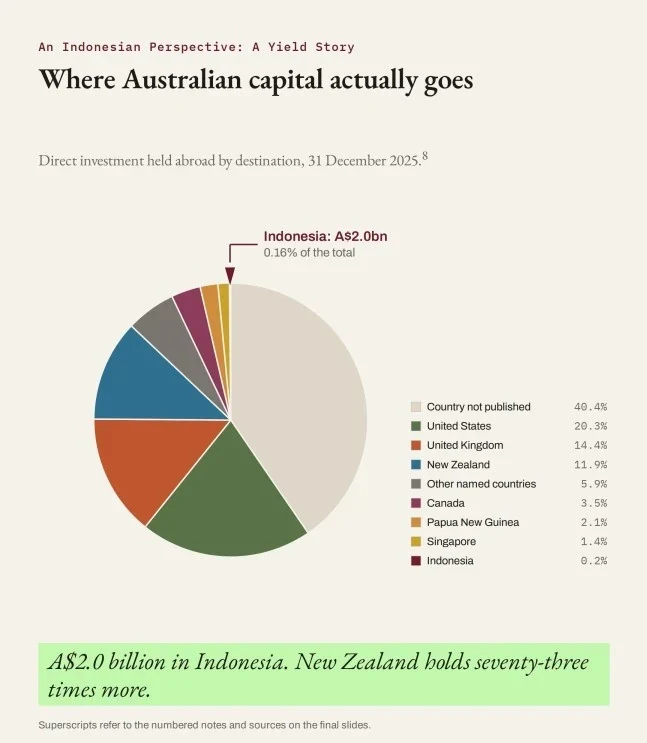
Modal Australia sebenarnya mudah sekali bepergian: A$1,2 triliun berada di luar negeri pada Desember 2025. Berbeda sekali dengan para pelancong kita, modal ini tampaknya pergi ke mana saja kecuali Indonesia. Tetapi mengapa?
Maka saya menelitinya di sepuluh negara: investor terbesar Indonesia dan negara tujuan investasi terbesar Australia (ditambah India, pasar besar Asia lainnya yang dipertimbangkan modal Australia). Dengan Tiongkok, jumlahnya akan menjadi sebelas, tetapi Tiongkok baru mulai memublikasikan pendapatan investasi langsung dalam neraca pembayaran (BOP) tahun ini.
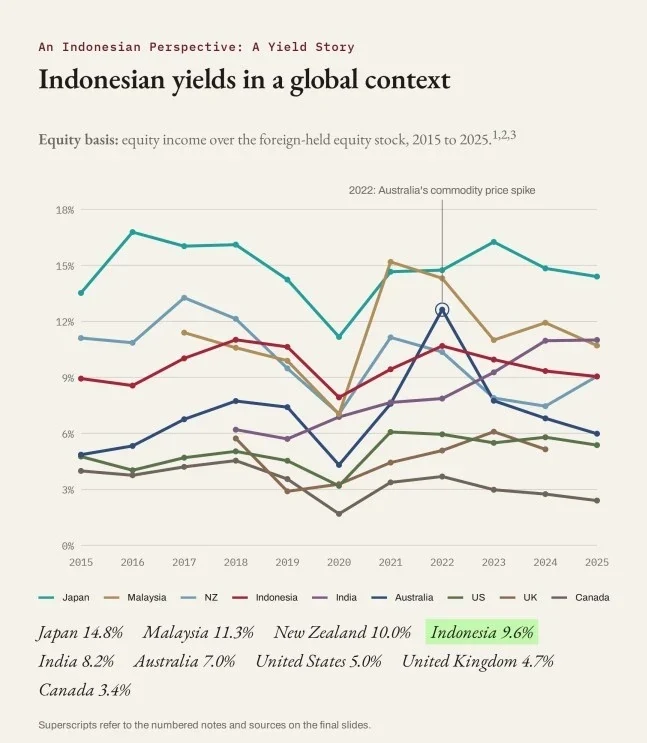
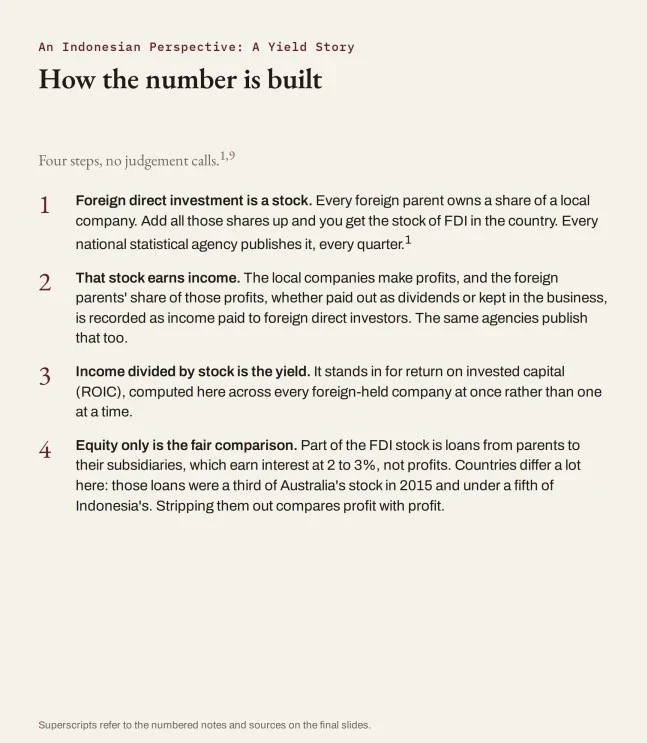
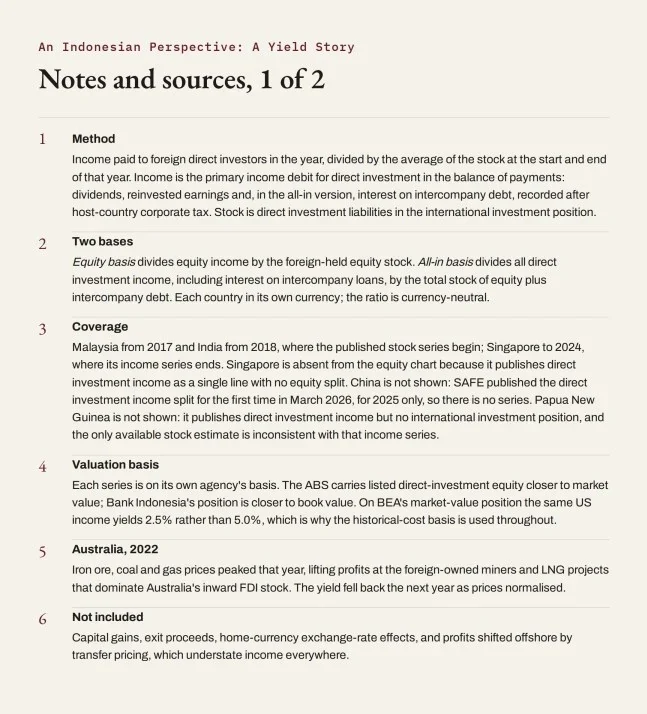
Perhitungannya sederhana: laba yang menjadi hak investor penanaman modal asing langsung (FDI) menurut BOP, dibagi dengan stok yang mereka miliki di negara tersebut menurut posisi investasi internasional (IIP). Keduanya bersumber dari lembaga statistik masing-masing negara, tanpa sampel, tanpa survei.
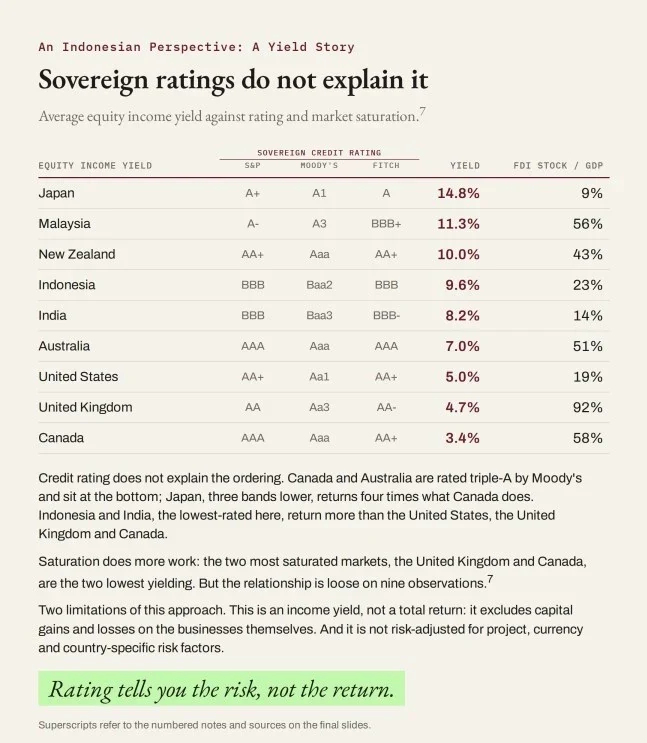
Imbal hasil pendapatan atas ekuitas, rata-rata 2015 hingga 2025:
- Jepang14,8%
- Malaysia11,3%
- Selandia Baru10,0%
- Indonesia9,6%
- India8,2%
- Australia7,0%
- Amerika Serikat5,0%
- Inggris4,7%
- Kanada3,4%
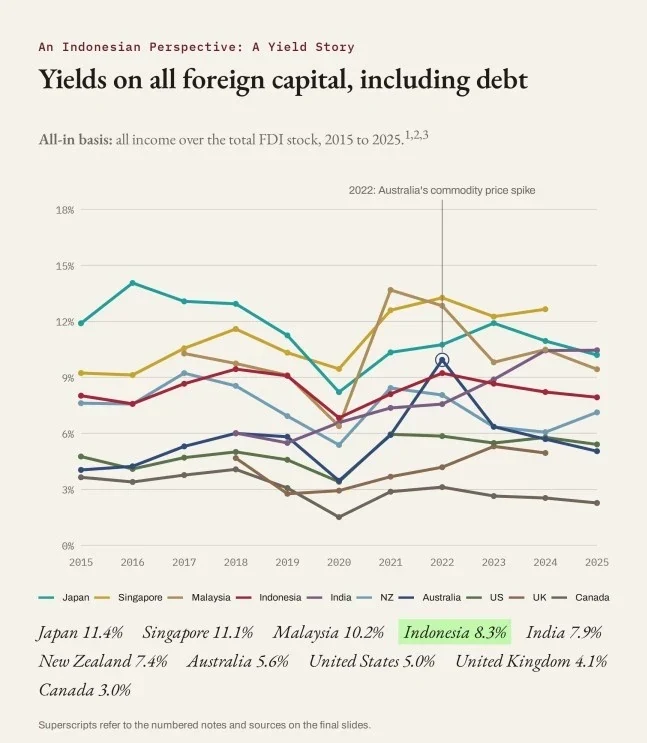
Jika pinjaman dari induk perusahaan kepada anak perusahaan diikutsertakan, Singapura ikut masuk dengan 11,1%. Indonesia tetap berada di posisi keempat dengan dasar perhitungan mana pun.
Menengok ke belakang selama satu dekade, titik terendah Indonesia terjadi pada 2020, yaitu 7,9%. Angka itu melampaui rata-rata Australia, dan setiap angka tahunan yang pernah dicatat Kanada atau Inggris sejak 2015.
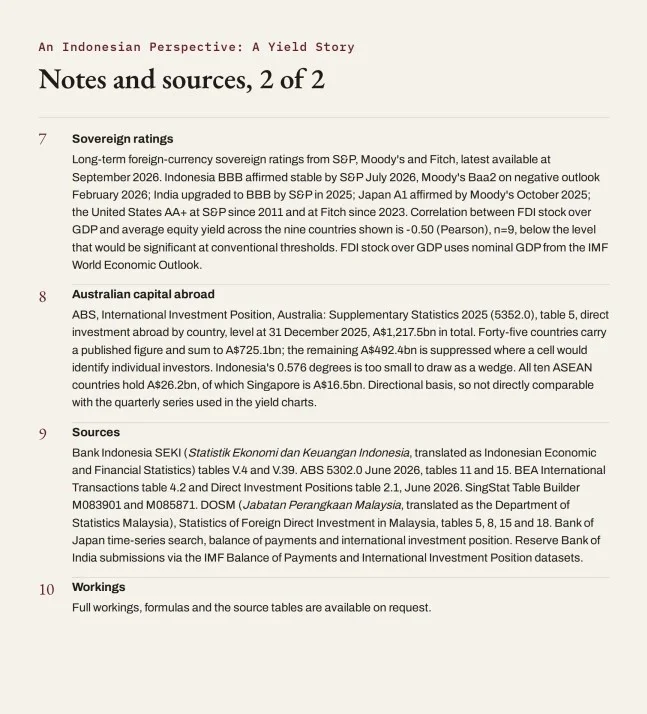
Peringkat kredit negara mungkin bisa menjelaskannya. Ternyata tidak. Kanada dan Australia mendapat peringkat AAA dari Moody's, tetapi berada di posisi terbawah. Jepang, tiga tingkat lebih rendah, memberikan imbal hasil empat kali lipat Kanada. Indonesia dan India, yang peringkatnya terendah di antara kesepuluh negara itu, sama-sama memberikan imbal hasil lebih tinggi daripada AS, Inggris, dan Kanada.
Lalu, ke mana perginya A$1,2 triliun itu? AS memegang 20%, Inggris 14%, Selandia Baru 12%. Indonesia memegang A$2,0 miliar, atau 0,16%, porsi yang sangat kikir, kira-kira selebar satu piksel pada diagram lingkaran seukuran layar ponsel. Selandia Baru memegang tujuh puluh tiga kali lipatnya. Papua Nugini dua belas kali lipat. Malaysia lebih dari dua kali lipat.
Ada dua keterbatasan pendekatan imbal hasil ini. Ini adalah imbal hasil pendapatan, bukan imbal hasil total, sehingga tidak mencakup keuntungan dan kerugian modal atas nilai usaha. Selain itu, angka ini tidak disesuaikan dengan risiko proyek, mata uang, dan risiko khusus negara lainnya.
Namun, penjelasan soal kurangnya imbal hasil tidak bertahan di hadapan data. Indonesia memberikan hasil yang konsisten selama satu dekade, dan mengungguli Amerika Serikat dan Inggris, yang bersama-sama menyerap sepertiga dari seluruh investasi Australia di luar negeri. Apa pun yang menghalangi kita masuk, penyebabnya bukan imbal hasil.
Lampiran
Geser atau gunakan tanda panah. Pilih lampiran untuk membukanya dalam ukuran penuh.